 400-123-4567

2026 年 6 月 10 日,来自美国马萨诸塞州剑桥市的 Parabilis Medicines 在纳斯达克挂牌上市,股票代码 PBLS,首日股价大涨 58%,目前市值超 37 亿美元。
在美股生物医药资本市场尚未完全走出高息阴霾、二级市场对未盈利资产依然挑剔的 2026 年,这场重量级的募资金额,无疑让市场足够兴奋。
但故事的另一面,很快从招股书里浮出水面:这家公司成立于 2015 年,发展 11 年至今仍没有产品收入;核心产品还处于临床 1/2 期;截至 2026 年 3 月 31 日,累计亏损已高达 5.868 亿美元。
更耐人寻味的是,距离递交招股书仅几个月的 2026 年 1 月,它刚刚在一级市场遭遇过 降价融资 。
一边是改写行业纪录的超级 IPO,一边是零收入、巨额亏损和上市前夜的估值倒挂。Parabilis Medicines 究竟凭什么被市场追捧?
资本市场可以短暂为叙事买单,但真正撑起一家生物科技公司估值的,仍然是其本身的科学与临床价值。
Parabilis Medicines 敢于剑指全球最大生物科技 IPO,根本逻辑在于它试图攻克一个困扰制药界数十年的难题,并为此组建了一支堪称豪华的团队。
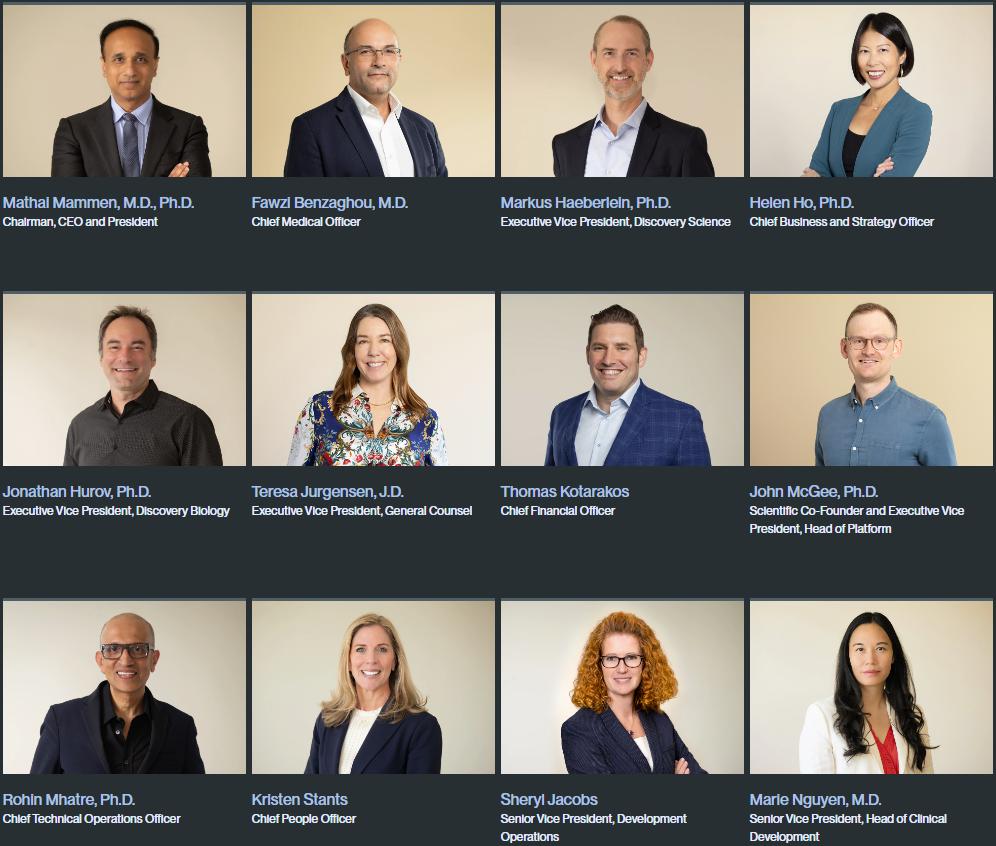
更让资本市场关注的,是它的高管阵容。招股书显示,公司现任董事长兼 CEO Mathai Mammen 博士曾担任强生全球研发总负责人及执行委员会成员。在强生期间,他领导着全球最庞大的医药研发组织之一,主导了多达 9 款重磅药物的全球获批上市,其中包括 Darzalex Faspro、Carvykti 等。纵观整个职业生涯,他共领导了 19 款获批新药的发现与开发。
Mathai Mammen 这样概括 Parabilis Medicines 的底层追求: 我们不是在追求渐进式改变。对我们来说,非凡意味着那些有可能为患者带来改变人生影响,进而影响无数关心他们的人的药物。
基于该理念,并围绕这位曾操盘数百亿美元管线的掌舵者,Parabilis Medicines 还搭建了一套 大厂高管 + 顶尖科学家 的班底。
科学联合创始人兼平台技术执行副总裁 John McGee 是哈佛大学生物化学博士,主导开发了构成公司发现引擎核心的从头筛选和多重分析平台;首席技术运营官 Rohin Mhatre 博士曾任渤健制药开发与工程高级副总裁,为 Helicons 这一全新模态的规模化量产提供工艺保障。
招股书显示,自成立以来,公司已累计从 ARCH Venture Partners、谷歌风投、富达投资、RA Capital、Cormorant 等全球顶级医疗 VC 手中筹集超过 8.76 亿美元的股权与债权融资。
但团队只是第一层原因。资本同时押注的,是 Parabilis Medicines 所选择的靶点方向。
现代制药工业面临一个天花板:在人类已知且经过生物学验证的疾病靶点中,约有 80% 被医学界认为是 不可成药 的。
这些靶点大多隐藏在细胞内部,蛋白质相互作用表面又非常平坦,缺乏明显的结合口。传统药物在这里常常进退失据:小分子药物虽然能够穿透细胞膜,却因为体积太小,面对平坦靶点表面往往 抓不住 ;单克隆抗体等大分子生物药虽然特异性极高,能够结合平坦表面,却因为体积庞大,根本 进不去 细胞。
按照招股书的解释,Helicons 从自然界汲取灵感,通过专有交联剂稳定 - 螺旋肽,并整合上千种非天然氨基酸。它试图同时兼具大分子的精准靶向结合能力,以及小分子的细胞穿透力和可调控性。
换句话说,Helicons 像是给抗体补上一张进入细胞的 通行证 ,又保留了小分子可调节的 方向盘 。
为了从超过 10 的 50 次方的潜在多肽结构中找到那颗 子弹 ,Parabilis Medicines 耗时十年打造了 Helicon Foundry 发现平台,将人工智能、基于物理的计算建模、高通量多肽合成和 mRNA/ 噬菌体展示筛选技术深度融合。
在这个平台里,数百万个数据点不断反馈给算法,形成干湿实验之间的连续学习闭环。
这种很难被复制的技术护城河,正是 Parabilis Medicines 向资本市场讲述的核心资产。
三十多年来,全球无数顶尖药企试图攻克 Wnt/ -catenin 信号通路。该通路异常激活,是导致全球每年数百万例癌症的核心因素之一。
此前的尝试大多针对该通路上游,例如 Porcupine 抑制剂;一旦肿瘤在下游发生突变,上游拦截便形同虚设。若选择全身性抑制该通路,又会带来骨质流失等严重毒性,历史上的尝试几乎全部折戟。
Zolucatetide 的不同之处在于,它是全球首个直接靶向 -catenin 并阻断其与 TCF(T 细胞因子)相互作用的在研药物,通过直接杀入细胞核,卡住通路最下游、最关键的结合节点,试图实现 釜底抽薪 。
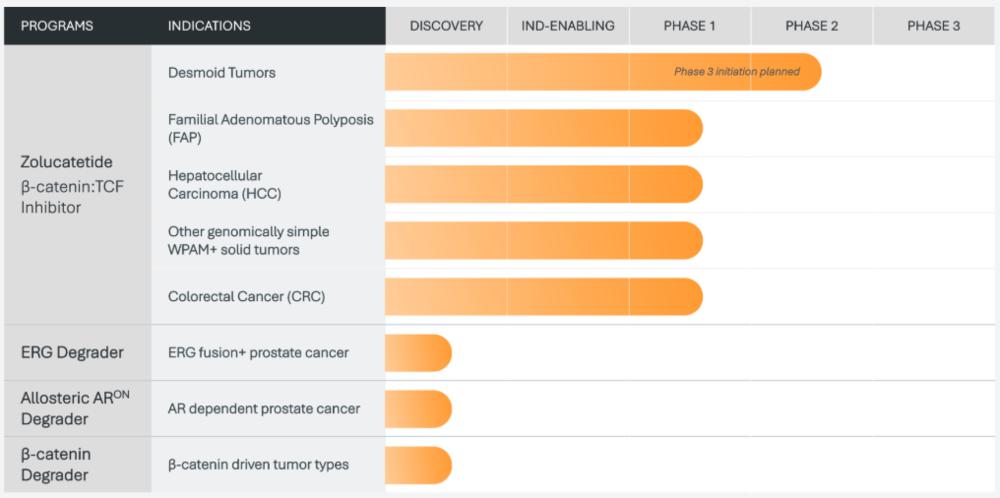
在针对先发适应证硬纤维瘤的 1/2 期临床试验中,Zolucatetide 交出了一份让资本兴奋的早期成绩单:截至 2026 年 2 月 16 日,38 名入组患者中,有 25 名达到足够随访评估时间;这 25 名患者全部观察到肿瘤缩小,疾病控制率达 100%。
另外,在至少进行过两次基线 名患者中,客观缓解率达到 74%(14/19),其中包括 1 例完全缓解,中位响应时间仅为 3.8 个月。
更棘手的是,GSI 类药物伴随较高毒副作用:82% 至 84% 的患者出现腹泻,对绝经前女性产生 55% 至 75% 的卵巢功能障碍风险,并导致最高 20% 的患者因无法耐受而停药。相比之下,Zolucatetide 截至目前未观察到任何 3 级或以上的胃肠道、皮肤或卵巢毒性,因治疗相关不良事件(TRAE)导致的停药率为 0%。
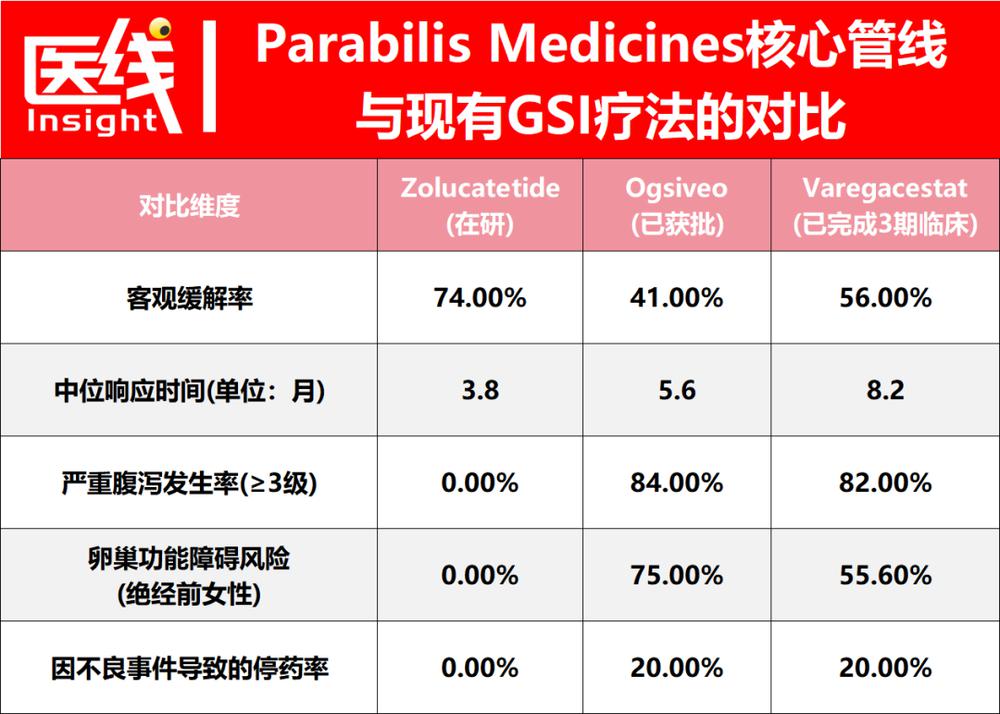
上述数据,构成了 Parabilis Medicines 敢于大幅上调 IPO 募资额的最大底气。
为此,再生元支付 5000 万美元不可退还首付款,并承诺在本次 IPO 中作为基石投资者,以发行价 90% 同步进行 7500 万美元定向增发。
在当下的 Biotech 市场,再巧妙的公关话术,也比不上大药企真金白银的投入。二级市场的热情,正是由此被点燃。
如果只看强生前高管挂帅、再生元背书、攻克三十年不可成药靶点这些宏大叙事,Parabilis Medicines 无疑是一个足够漂亮的 IPO 故事。
然而,沿着财务数据往下看,另一个更现实的故事浮现出来:这家生物科技准股王在 IPO 前夜,也经历了一场惊险的资本博弈。
招股书中, 因可转换优先股降价融资而产生的视同股息 一栏十分醒目。2026 年第一季度,Parabilis Medicines 确认了 787.5 万美元的该项亏损。
这笔近 800 万美元的账面亏损,揭开了一级市场末期残酷的一幕:2024 年 2 月和 2025 年 1 月,Parabilis Medicines 分两次完成总计 1.45 亿美元 E 轮融资,当时优先股定价为每股 6.2281 美元。
但到了 2026 年 1 月 6 日,为了给 IPO 备足弹药、推进昂贵的临床试验,公司开启 3.052 亿美元 F 轮融资时,最终定价被压到每股 6.1644 美元。
也就是说,强如 Parabilis Medicines,在上市前夕同样遭遇了估值倒挂的 降价融资 。
F 轮价格低于 E 轮,直接触发严苛的向下反稀释条款,导致公司必须对前序 A 轮至 E 轮的优先股转换比例进行补偿性重置,也就在财务报表上留下了 视同股息 的亏损。
问题随之而来:既然一级市场估值受挫,Parabilis Medicines 又如何在 IPO 时标出 初始公开发行价 20 美元 的身价?
2026 年 6 月 3 日,公司对已发行在外的普通股实施了 1:1.5389 的反向拆股。
在美股市场,机构投资者往往对低价股存在心理偏见。为了迎合二级市场的机构审美,避免被视为低价资产,Parabilis Medicines 管理层在递交最终版招股书前,做了一次 缩股 。
具体做法是通过缩减总股本数量,原本 6 美元出头的股价被乘上 1.5389 倍,再结合一定 IPO 溢价,最终锚定 20 美元的发行价。
对于一家刚刚经历 F 轮降价融资的公司来说,这种技术性处理既能淡化一级市场尾期融资的尴尬,也能在发行端营造出更符合机构审美的价格区间。
招股书里还有另一个值得玩味的融资工具:2026 年 3 月 27 日,公司发行了金额高达 5000 万美元的未来股权简单协议(SAFE)。
SAFE 通常用于 YC 等硅谷孵化器里的早期天使轮或种子轮初创企业,目的在于省去估值谈判。
招股书规定,这 5000 万美元在公司完成 IPO 时,将自动按 IPO 发行价的 90% 折算成普通股。
与此同时,这份 SAFE 并非单向向资本妥协,其中还设置了保护原有股东利益的 底价防线 :如果 IPO 发行价乘以 90% 后的折扣价低于或等于 9.4864 美元,则强行以 9.4864 美元转股,防止极端恶劣环境下流血上市造成无底线稀释。
按照如今确定的 20 美元发行价,90% 即 18 美元,未触发底价保护机制。也就是说,这批 2026 年 3 月底才紧急注入的 SAFE 资金,将以 18 美元的折让价转股。
这几乎是一场上市前夜资本博弈的教科书案例:投资人要确定性套利,公司要守住防稀释底线,双方在 IPO 窗口期完成了一次精密的利益交换。
但 Parabilis Medicines 招股书里的数字提醒市场:至少在现阶段,AI 制药并不必然意味着省钱。
用于 Zolucatetide 的外部临床及 CRO 费用为 4180 万美元;未分配的研发人员薪酬为 3535 万美元,同比增长 28.2%;包含实验室耗材、外部计算及算力服务等在内的未分配其他研发费用为 1943 万美元,同比增长 30.8%;波士顿总部实验室租金等设施相关费用达到 1171 万美元。
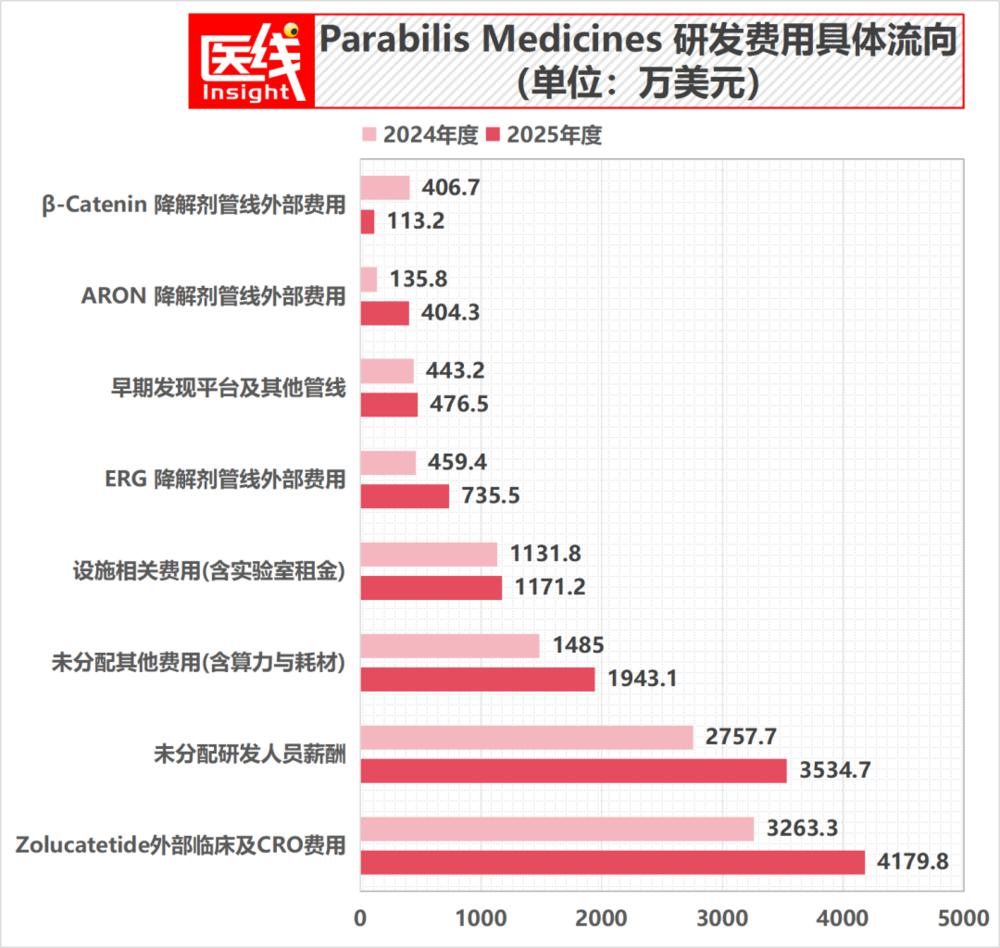
要让 AI 平台持续运转,Parabilis Medicines 必须高薪聘请既懂深度学习又懂分子生物学的稀缺跨界人才,采购高昂的 GPU 算力,同时维持庞大的高通量湿实验室,用真实实验数据持续 喂养 算法。
它更像是一个昂贵的重资产工具,核心作用是 增效 提升发现 First-in-Class 药物的成功率,并把原本难以触达的靶点推向临床验证。
恰恰相反,它让这家公司必须以更高强度的资本投入,去支撑一个更复杂、更密集、更依赖数据闭环的研发系统。
启示一:市场不再奖励模仿者,只奖励真正的 First-in-Class。
在经历估值泡沫破裂与高息周期洗礼后,资本的耐心已经变薄。那些只在成熟靶点上做细微修饰的 Me-too 或 Me-better 管线,越来越难获得高溢价。
Parabilis Medicines 能够在这个节点逆势吸金超过 7 亿美元,恰恰说明资本仍愿意为真正的底层硬核创新买单。
敢于啃下 Wnt/ -catenin 这个三十年来被视为 不可成药 的硬骨头,并交出 100% 疾病控制率的早期数据,才是它穿越资本寒冬的通行证。
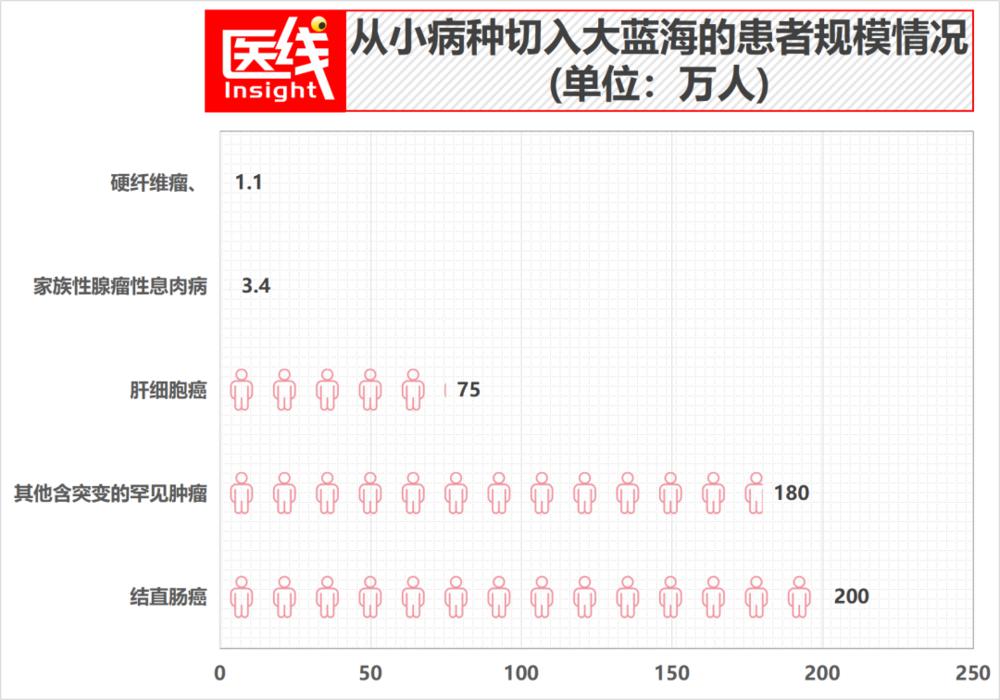
启示二:小病种只是入口,管线 亿美元甚至更多募资,去攻克一个全美仅 1.1 万名活跃患者的罕见病硬纤维瘤,这笔账看似并不经济。
但这正是一家优秀 BiotechPipeline-in-a-product(管线即产品)的杠杆策略:先利用罕见病拿下 FDA 快速通道(Fast Track)和孤儿药资格,以较小临床样本量抢跑上市、享受高定价权并回笼现金流。
一旦在人体内验证药物安全性与靶点机制(PoC),再凭借数据积累和账上超过 6 亿美元弹药,把战线横向扩展至肝癌(HCC,全球年新发 80 万例)、结直肠癌(CRC,全球年新发 200 万例)等超大适应证。
Parabilis Medicines 的 IPO 也宣告了 Biotech 单打独斗时代的退潮。在 IPO 的关键节点,拉来再生元签订 1.25 亿美元合作与 CPP 认购协议,已成为当下优质 Biotech 成功上市并维持高估值的 标准配置 。
大药企真金白银的入局,不仅提供后续研发资金后盾,也构成对公司底层技术平台的产业信用背书,堪称派发给二级市场公募基金的一颗 定心丸 。
不过,对 CEO Mathai Mammen 博士及其团队而言,创纪录的募资更像是漫长征途中的一个休止符,真正的生死大考才刚刚开始。
。手握数亿美元弹药后,公司很快要把资金投入即将于 2027 年开启的Ⅲ期全球注册临床。对任何 Biotech 而言,Ⅲ期都是深不见底的 吞金兽 ;对 Parabilis Medicines 来说,它还必须与时间赛跑,填补商业化剂型受挫留下的深坑。
招股书披露,2026 年 3 月,由于健康志愿者出现轻中度注射部位反应,公司被迫暂停初始注射剂型的桥接试验。
这意味着,即将到来的关键Ⅲ期临床将不得不继续使用依从性较差的静脉输注。未来若想在慢性肿瘤长期管理市场实现患者便捷的居家自用,公司还必须继续与 FDA 博弈,并额外付出相容性和人体工程学测试的时间与成本。
。招股书明确提示,公司核心原料药及药物生产高度依赖药明康德、Bachem 和 Alcami 等供应商。
随着 2025 年 12 月《美国生物安全法案》正式颁布生效,如何在法案豁免倒计时结束前,平衡现有供应链的效率与寻找、验证替代方案的不确定性,将是这支 梦之队 在聚光灯外必须直面的风险。
。创新药被称为 九死一生 的赛道,IPO 募资纪录从来不是胜利本身,而只是下半场的入场券。
真正决定 Parabilis Medicines 命运的,是 Zolucatetide 能否穿越Ⅲ期临床、FDA 审批、剂型优化、供应链调整和商业化放量的重重暗礁。
毕竟,只有当 Zolucatetide 最终闯过 FDA 苛刻的审批门槛,真正送到深陷痛苦的硬纤维瘤患者乃至数百万癌症患者手中,并形成商业化自我造血的闭环时,Parabilis Medicines 才真正配得上今天这顶沉重的王冠。